MoneyGram®: Invia denaro

- 2.91K Recensioni
- 4,6
- Download
- 5.000.000+
 Analisi di Appgk
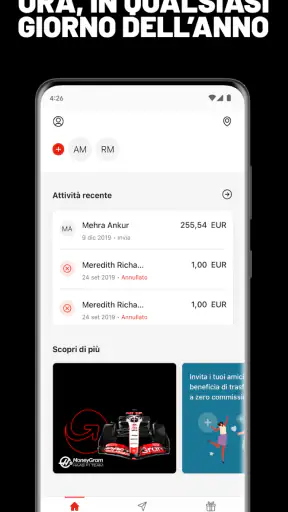
Quando devo inviare denaro a qualcuno che vive in un altro Paese, la domanda pratica non è solo quanto sia semplice avviare il trasferimento: conta anche poter scegliere come far arrivare i fondi e capire a che punto è l’operazione. È su questa esigenza che si concentra MoneyGram®: Invia denaro, un’app finanziaria di MGI che permette di inviare e ricevere denaro attraverso banca, wallet o contanti e di seguire l’invio. La considero utile soprattutto quando il destinatario non usa gli stessi strumenti digitali che uso io.
La flessibilità di consegna è il punto centrale
Molte app finanziarie sono più comode quando entrambe le persone hanno un conto o un wallet compatibile. MoneyGram prova a coprire situazioni diverse: chi spedisce può gestire l’invio dall’app, mentre chi riceve può avere a disposizione un canale adatto alle proprie abitudini e possibilità. Questa distinzione è concreta: il destinatario potrebbe preferire denaro contante, mentre un altro potrebbe voler ricevere fondi sul proprio wallet o conto bancario.
In pratica, non la vedo come un semplice sostituto di ogni forma di pagamento tra amici. La sua utilità emerge quando c’è una distanza geografica e le due persone non condividono necessariamente banca, app o livello di familiarità con i servizi digitali. La scelta tra banca, wallet e contanti può rendere il trasferimento più accessibile a chi riceve, ma non elimina la necessità di accordarsi prima su quale modalità sia davvero comoda per quella persona.
Prima di completare un invio, conviene quindi chiedere al destinatario che cosa può usare senza difficoltà. Se ha un wallet adatto, l’accredito digitale può evitare un passaggio ulteriore; se preferisce o necessita di contanti, scegliere quella modalità può essere più sensato. Non darei per scontato che tutte le opzioni siano disponibili in ogni situazione: la scelta mostrata durante il trasferimento è quella da controllare con attenzione.
Seguire l’invio aiuta a gestire l’attesa
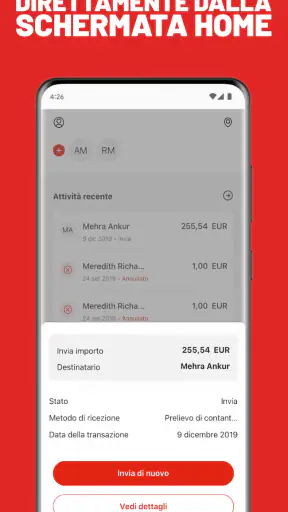
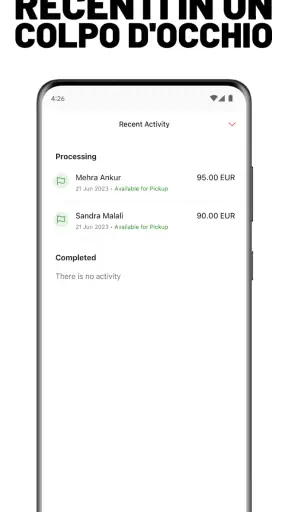
Un trasferimento internazionale non finisce nel momento in cui si preme il pulsante di conferma: resta da capire se il denaro è arrivato e se il destinatario sa come ottenerlo. La possibilità di seguire ogni invio è perciò più che un dettaglio accessorio. Riduce l’incertezza operativa e permette di verificare lo stato senza affidarsi soltanto a messaggi informali tra chi invia e chi riceve.
Per usarla bene, io tratterei il monitoraggio come parte del processo, non come una garanzia che ogni passaggio avvenga istantaneamente. Dopo l’invio, controllerei lo stato nell’app e avviserei il destinatario della modalità scelta, così può sapere se attendere un accredito o organizzarsi per ricevere contanti. È un piccolo accorgimento, ma evita una confusione comune: pensare che “inviato” significhi automaticamente “già disponibile per chi riceve”.
Un invio pratico, senza correre alla conferma
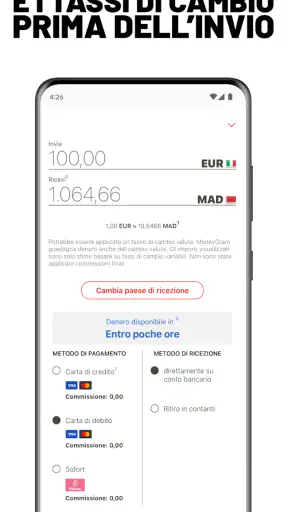
Il flusso da seguire è quello tipico di un trasferimento: individuare il destinatario, scegliere come dovrà ricevere il denaro, controllare con cura i dati e completare l’operazione solo quando le informazioni sono coerenti. La parte più importante non è fare tutto in fretta, ma verificare che il nome e gli altri dettagli richiesti corrispondano a quelli che il destinatario può usare. Un errore in questa fase può trasformare una procedura apparentemente semplice in una serie di verifiche e attese.
Notizie da leggere prossimamente
Vedi tutte le notizie
Io concorderei in anticipo con chi riceve quale canale utilizzare e quali dati inserire. Se la persona vuole contanti, le chiederei di controllare come potrà identificare il trasferimento e di conservare le informazioni utili che riceve. Se preferisce un wallet o un conto, controllerei che i dettagli forniti siano corretti prima di procedere. Non serve trasformare ogni invio in una pratica complicata, ma un controllo di pochi minuti è più utile che correggere un’informazione sbagliata dopo.
Un altro buon metodo è tenere separati due momenti: prima si decide come dovranno arrivare i fondi, poi si completa l’invio. Cambiare idea mentre si è già nella schermata di conferma può aumentare il rischio di selezionare un’opzione inadatta o trascurare un dettaglio. L’app è più utile quando la scelta del canale nasce da una necessità concreta del destinatario, non da una preferenza scelta al volo da chi paga.
Gli aspetti migliori di MoneyGram®: Invia denaro
Aspetti da tenere a mente su MoneyGram®: Invia denaro
Un caso quotidiano in cui la scelta conta
Immagino di voler aiutare un familiare che vive all’estero con una spesa imprevista. Se quella persona non usa abitualmente un’app bancaria o non può ricevere un accredito nel modo che preferisco io, un trasferimento che consenta la ricezione in contanti può essere più pratico di una normale app per dividere le spese. Dopo aver concordato la modalità e inserito i dati, posso seguire l’invio e aggiornare il familiare sullo stato, invece di limitarmi a dire che ho spedito il denaro.
In questo scenario il vantaggio non è soltanto la comodità per chi invia. È la possibilità di adattare il passaggio finale alla persona che deve effettivamente usare quei fondi. Al tempo stesso, la modalità in contanti richiede coordinamento: chi riceve deve sapere come procedere e avere modo di completare il ritiro secondo le condizioni previste. Se il destinatario ha già un sistema digitale affidabile e semplice per lui, la consegna su un canale elettronico potrebbe essere più lineare.
Per una necessità ricorrente, userei anche il monitoraggio per mantenere una comunicazione chiara: invio completato, stato controllato, destinatario avvisato. Non significa che l’app sostituisca il dialogo tra le due persone. Anzi, il trasferimento funziona meglio quando chi invia comunica in anticipo la modalità scelta e chi riceve conferma di poterla usare.
Dove si distingue dalle alternative abituali
Rispetto a un’app per pagare gli amici, MoneyGram ha più senso quando il destinatario è lontano e la ricezione deve adattarsi a strumenti differenti. Un servizio legato soprattutto a un conto bancario può risultare preferibile se entrambe le persone hanno conti compatibili e vogliono mantenere tutto in digitale. Un wallet condiviso, invece, può essere più comodo per scambi frequenti e informali tra utenti che già lo usano.
Qui la flessibilità tra banca, wallet e contanti è il criterio da valutare, non una ragione automatica per scegliere l’app. Se il destinatario può ricevere fondi solo in un modo particolare, occorre controllare che quella possibilità sia effettivamente proposta per il trasferimento che si sta preparando. Se entrambe le persone si trovano nello stesso Paese e devono semplicemente restituirsi una piccola somma, lo strumento di pagamento che usano già ogni giorno potrebbe richiedere meno coordinamento.
Anche il prezzo va valutato nel momento in cui si prepara un’operazione: l’app è gratuita da scaricare, ma questo non basta da solo a stabilire quanto possa costare un trasferimento. Prima di confermare, leggerei con attenzione il riepilogo mostrato nell’app e valuterei l’importo finale insieme al metodo di ricezione. È il modo più prudente per confrontarla con un bonifico o con un altro servizio, senza confondere la gratuità dell’app con quella dell’invio.
Screenshot
I compromessi da considerare prima di inviare
La presenza di più modalità è un vantaggio, ma rende la decisione meno automatica: bisogna scegliere quella che il destinatario può davvero utilizzare. L’opzione più rapida per chi invia non è necessariamente la più comoda per chi riceve. Se non avete concordato i dettagli, una scelta sbagliata può comportare ulteriori passaggi, contatti o attese. Per questo non la userei con leggerezza quando non posso verificare prima le preferenze del destinatario.
La gestione del denaro, inoltre, richiede più attenzione rispetto a un normale messaggio o a una condivisione di contenuti. Controllare i dati, rileggere il riepilogo e conservare le comunicazioni relative all’invio sono abitudini sensate, soprattutto se si sta aiutando una persona che non ha familiarità con questi servizi. Il tracciamento è utile per seguire lo stato, ma non sostituisce la verifica dei dettagli né il contatto diretto con chi deve ricevere i fondi.
Non la sceglierei neppure solo perché il destinatario abita all’estero. Se un trasferimento bancario già disponibile per entrambi è più adatto alle vostre esigenze, confrontare le opzioni prima di procedere resta importante. MoneyGram offre un’alternativa interessante quando serve flessibilità sul modo di ricezione; non rende automaticamente superflui gli strumenti bancari o i wallet usati abitualmente.
A chi la consiglierei davvero
La consiglierei a chi invia denaro a familiari o persone fidate in altri Paesi e vuole poter considerare più modalità di consegna, invece di presumere che tutti abbiano accesso allo stesso conto o alla stessa app. Può essere particolarmente utile se chi riceve preferisce i contanti o usa un wallet, mentre chi invia vuole gestire la procedura dal telefono e seguire l’avanzamento.
La prenderei in considerazione anche per invii non frequenti, quando la possibilità di controllare lo stato aiuta a coordinarsi con il destinatario. MGI sviluppa l’app, che nella categoria finanziaria ha una media di 4,6 basata su circa 93 mila valutazioni e ha superato i 5 milioni di installazioni. La valutazione positiva e la diffusione sono elementi di contesto, non una garanzia che ogni trasferimento sia adatto a ogni Paese o situazione.
È adatta a un pubblico ampio: ha classificazione PEGI 3, è gratuita da scaricare e la versione attuale è 27.17.0. È arrivata il 28 novembre 2018 e richiede Android 7.0 come versione minima del sistema. Questi dettagli possono aiutare a capire se il telefono è compatibile, ma la decisione di usarla dovrebbe dipendere soprattutto dalla modalità di ricezione necessaria e dalla chiarezza dei costi e delle condizioni presentate prima della conferma.
Il mio giudizio dopo averne valutato l’uso
Il suo punto di forza più convincente è offrire una scelta sul modo in cui il destinatario può ricevere il denaro, accompagnata dalla possibilità di seguire l’invio. Questa combinazione risponde a un problema concreto: chi manda e chi riceve non sempre hanno gli stessi strumenti o le stesse preferenze. Se la concordanza tra le due persone è chiara, il processo può risultare più ordinato di uno scambio di messaggi e tentativi improvvisati.
La userei quando la flessibilità di ricezione è davvero importante, controllando con calma le informazioni e il riepilogo prima di inviare. La eviterei come scelta automatica per pagamenti quotidiani tra persone che dispongono già di un metodo digitale condiviso e più semplice. In breve, è una soluzione da scegliere in base a come il destinatario può ricevere i fondi, non soltanto a come è più comodo spedirli: se si parte da questa regola, i suoi strumenti diventano più utili e i suoi limiti più facili da gestire.
Domande frequenti su MoneyGram®: Invia denaro
Che cos’è MoneyGram®: Invia denaro e quali operazioni permette di fare?
MoneyGram®: Invia denaro è l’app ufficiale di MoneyGram per gestire trasferimenti di denaro e consultare i servizi disponibili. In base al Paese, è possibile inviare denaro a un conto bancario o a un portafoglio mobile, oppure predisporre un ritiro in contanti presso una sede MoneyGram. L’app può inoltre consentire di seguire un trasferimento e individuare le sedi vicine. Opzioni e disponibilità variano secondo destinazione, metodo di pagamento e normative locali.
Come si invia denaro con l’app MoneyGram e quali informazioni servono?
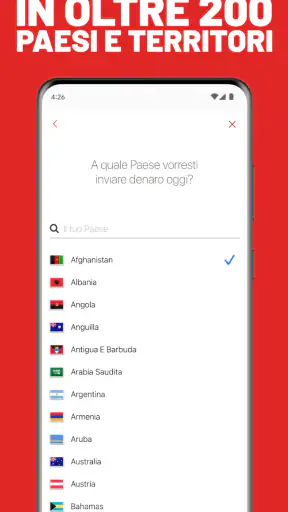
In genere occorre creare un profilo o accedere, indicare il Paese di destinazione e l’importo, scegliere come il destinatario riceverà il denaro e selezionare un metodo di pagamento disponibile. L’app mostra i dati richiesti per il trasferimento: possono includere il nome del beneficiario come riportato sui suoi documenti e, per accrediti digitali, le informazioni del conto. Verifica attentamente ogni dettaglio prima di confermare, perché correggere un invio già avviato può essere difficile.
Quanto costa un trasferimento e quale tasso di cambio viene applicato?
Commissioni e cambio non sono necessariamente uguali per tutte le operazioni: possono dipendere dall’importo, dal Paese, dal metodo di pagamento e dalla modalità di ricezione. Prima di autorizzare l’invio, controlla nel riepilogo dell’app la tariffa, il tasso applicato e l’importo che il destinatario dovrebbe ricevere. Anche la banca o l’emittente della carta potrebbe applicare costi separati. Le condizioni visualizzate possono cambiare, quindi conviene verificare il totale aggiornato per ogni trasferimento.
Quanto tempo impiega il denaro ad arrivare e come posso seguirne lo stato?
I tempi dipendono dal servizio scelto, dalla destinazione, dai controlli di sicurezza e dagli orari di elaborazione. Un ritiro in contanti può diventare disponibile rapidamente, mentre un accredito bancario o su portafoglio mobile può richiedere più tempo. Dopo l’invio, l’app può permettere di consultare lo stato usando i dati della transazione, come il riferimento fornito nella conferma. Se il trasferimento è in verifica o il beneficiario non lo riceve nei tempi indicati, contatta l’assistenza MoneyGram.
L’app MoneyGram è sicura e quali requisiti servono per usarla?
MoneyGram può richiedere la verifica dell’identità e ulteriori controlli prima di consentire un trasferimento, secondo le leggi e le procedure applicabili nel tuo Paese. Scarica l’app dallo store ufficiale, proteggi l’account con credenziali robuste e non condividere codici di verifica o dati della transazione con persone non fidate. La disponibilità dei servizi, i metodi di pagamento e i requisiti possono variare per Paese. Prima di inviare denaro, assicurati di conoscere il destinatario e di riconoscere eventuali tentativi di truffa.
MoneyGram®: Invia denaro nelle varie lingue